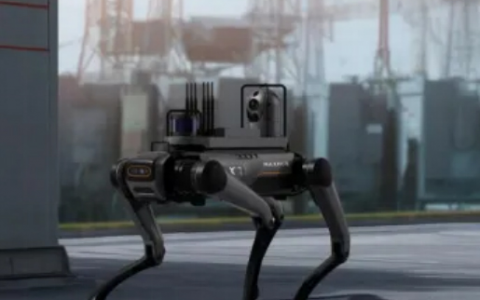
3D视觉感知企业奥比中光近期因机器人业务收入披露问题受到市场关注。这家被称为“3D视觉第一股”的公司在2025年以来股价一度上涨超过2倍,即便经历约40%的回撤,市盈率仍维持在278倍水平。市场关注的核心问题在于:公司机器人相关业务究竟贡献了多少收入,在公开财报中并无明确答案。
奥比中光成立于2013年,2022年7月在科创板上市,主要产品包括3D视觉传感器、消费级应用设备和工业级应用设备。公司自2015年起布局机器人视觉领域,2023年提出“机器人与AI视觉产业中台”定位,2025年其3D视觉感知产业智能制造基地投产,具备百万级量产能力。根据弗若斯特沙利文数据,按2025年收入计算,奥比中光在全球机器人3D视觉感知市场排名第一,市场份额为29.0%。截至2026年上半年,公司累计服务全球超过1000家机器人企业,客户涵盖普渡科技、云迹科技、斯坦德、蚂蚁灵波等。
尽管市场份额和客户名单较为清晰,但机器人业务的收入体量始终未单独披露。招股书仅按传感器、整机及方案、服务及其他三条产品线分类,未按下游行业拆分收入。2023年传感器业务营收占比为63.9%,到2026年上半年,三大业务收入占比分别为47.3%、46.3%和6.4%。外界仅能从部分数据中推测机器人业务增量:传感器销量由2023年的84.6万件增至2025年的94.5万件;2026年上半年面向全球机器人市场的视觉方案销售收入达到上年同期的2倍以上。公司在2026年8月推出数据采集设备,两个月内有超过100名客户下单。但在2026年9月的机构调研中,投资者要求披露机器人行业销售数据时,公司仅回应“相关数据请关注定期报告”,并提示机器人行业商业化仍处于早期,盈利贡献存在不确定性。
盈利质量方面,奥比中光2025年实现收入9.41亿元,同比增长66.7%;归母净利润1.28亿元,同比增长303.33%。但当年扣非净利润仅为0.71亿元,近四成利润来自政府补助、金融资产处置等非经常性收益。2026年上半年,公司营收4.38亿元,同比微增0.5%;归母净利润4164万元,同比下滑31.7%,其中仍有超过四成利润依赖非经常性收益。公司将增收不增利归因于研发费用增加,当期研发费用达1.11亿元,同比增长22.17%,占营收比例升至25.46%,研发人员由335人增至442人。交银国际已下调公司2026至2028年营收及归母净利润预测,降幅分别为19%至24%和16%至24%,理由为上半年收入及新业务兑现节奏低于预期。
客户集中度与关联交易是另一关注点。招股书显示,2023年、2024年及2025年,前五大客户占总收入比例分别为37.6%、51.5%及63.9%,2026年上半年回落至46.6%。其中客户F在2024年、2025年及2026年上半年均为第二大客户,销售收入分别为0.45亿元、2.53亿元及0.53亿元,营收占比分别为7.9%、26.8%及12.1%。该客户同时兼任公司供应商,同期公司向其采购金额分别为1860万元、650万元和490万元。招股书披露客户F为一家总部位于中国的私营公司,主营数字支付及互联网金融服务,为公司股东的母公司。结合财报中与蚂蚁集团关联销售金额的数据交叉验证,市场推测客户F为蚂蚁集团,其全资控股的上海云鑫创业为奥比中光第二大股东。大股东、大客户、供应商三重身份叠加,使关联交易公允性与经营独立性问题受到关注。
此外,2026年年中公司实控人及高管团队高位套现超过7亿元。A股近10亿元定增落地仅3个月后,公司便向港交所递交IPO申请。在定增机构浮亏、内外股东密集减持的背景下,奥比中光在机器人赛道的高估值能否获得基本面支撑,将取决于机器人业务收入能否从模糊走向清晰,以及主业造血能力能否实质性改善。
该文观点仅代表作者本人,企服科学平台仅提供信息存储空间服务。