文 | 万联万象
伦铜持续回调,中国进口铜溢价却仍在上涨。
11月13日,伦敦金属交易所(LME)三个月期铜官方参考报价为13545美元/吨,较11月6日下跌约1.7%,11月16日盘中进一步回落。
与国际铜价走势形成对照的是,中国进口铜现货溢价仍然处于高位。11月16日,上海有色网(SMM)数据显示,洋山铜仓单溢价升至290美元/吨,较上一交易日上涨5美元/吨。
但进口溢价上涨,并不意味着国内下游采购同样强劲。当日,全国1#电解铜现货均价下跌1800元/吨,降至107365元/吨,广东市场现货成交仍然清淡。
国际铜价承压,中国进口现货依然偏紧,而真正使用铜的加工企业却保持谨慎。
中国的高价铜,究竟能为伦铜提供多大支撑?
中国现货偏紧,下游却不愿追价
过去一年,美国铜关税预期改变了全球铜的贸易流向。
为规避未来可能出现的精炼铜进口关税,贸易商提前将大量铜运往美国,部分原本流向亚洲和欧洲的货源被分流,中国等非美市场的现货供应随之趋紧。
库存变化反映了这种区域分化。11月13日,伦敦金属交易所(LME)铜库存升至32.91万吨,较前一周增加约1.24万吨;同期,上海期货交易所铜库存降至约2.76万吨,周环比下降18.3%。
从更广泛的市场看,高盛11月12日发布的报告显示,2026年美国以外地区的可见铜库存持续下降,进入11月后已处于近年同期偏低水平。
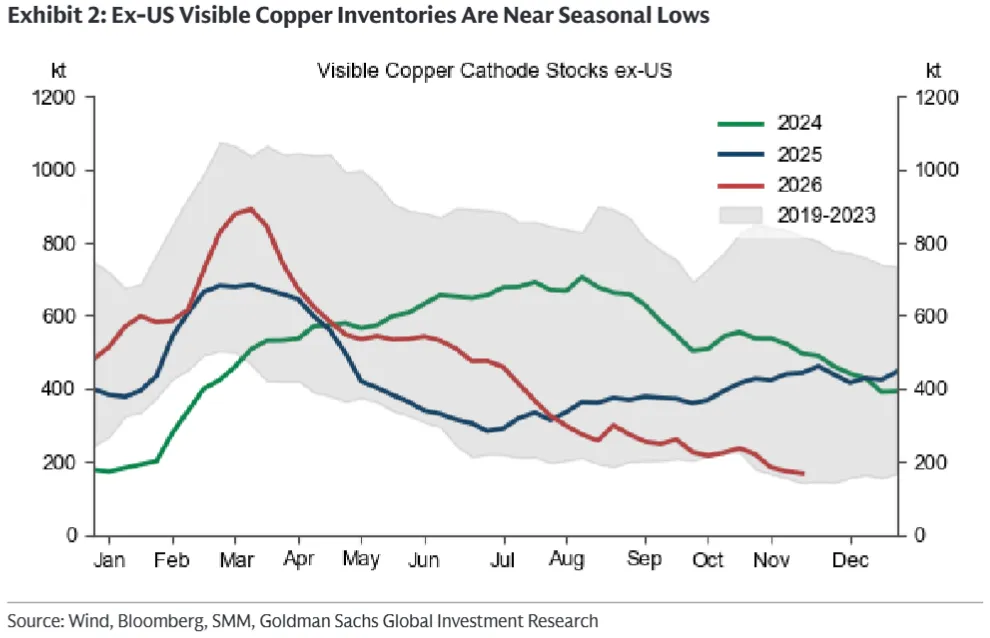
图:2026年美国以外地区可见铜库存降至季节性低位(单位:千吨)
来源:高盛全球投资研究部,2026年11月12日
海外交易所库存增加,国内库存却维持低位。对于需要及时提货的中国企业而言,国际铜价下跌,并不意味着能够立即买到更便宜的现货。
但此前异常紧张的国内现货市场,已经出现松动迹象。
11月6日,上海电解铜现货平均升水一度达到2615元/吨。此后,随着部分进口铜陆续到货、贸易商增加出货,以及下游采购意愿减弱,到11月13日,同口径升水降至275元/吨,累计回落2340元/吨。
上海现货升水明显收窄,而在广东市场,持货商降价也未能带动成交改善。
据SMM11月16日市场跟踪,广东电解铜库存小幅增加,持货商继续下调报价,但贸易商和加工企业采购意愿仍然较低,市场成交清淡。
这一变化揭示出当前国内铜市场的矛盾:短期可流通货源偏紧,但高价已经影响部分下游企业的采购行为。
对于订单不足、利润空间有限的加工企业来说,原料价格过高不仅增加生产成本,也意味着更多资金占用。即使铜价有所回落,如果终端订单没有改善,企业仍可能选择消耗库存、推迟采购,而不是主动增加备货。
这种需求分化在不同产业之间同样明显。花旗11月10日发布的中国材料行业考察报告援引安泰科专家何晓辉的预测,2026年中国精炼铜需求预计同比增长2.0%。其中,电力和电子领域仍有增长,建筑领域需求则预计下降4.2%。
电网建设、电子设备等领域继续提供消费增量,但传统建筑需求疲弱,使整体铜消费难以形成全面增长。
因此,中国进口铜溢价仍然处于高位,并不意味着国内下游需求同样强劲。前者更多反映部分进口现货货源紧张,后者则受到终端订单、加工利润及采购成本的共同制约。
中国的低库存能够为铜价提供短期支撑,但高溢价能否持续,最终仍取决于实际采购需求能否改善。
宏观压力之下,美国囤铜动力减弱
中国现货供应偏紧,并未阻止伦铜持续回调。除了不同地区现货供应存在差异,国际金融环境的变化也在影响铜价。
11月16日,SMM铜市早报指出,美国通胀压力持续,美联储进一步收紧货币政策的预期升温,美元和美国国债收益率走强,对铜价形成压力。
美元升值提高了非美元买家的采购成本,利率上行则增加了贸易商持有库存的融资成本。对于铜这样的工业金属而言,即使现货供应仍然偏紧,资金配置变化也可能推动期货价格先行调整。
相比短期宏观压力,另一项变化可能对全球铜贸易产生更持久的影响:美国精炼铜进口关税预期正在降温。
高盛11月12日发布的基本金属报告指出,COMEX与LME之间的价差,当时隐含的2027年1月美国精炼铜进口关税水平仅约1%,2028年1月约为6%至7%。这意味着,市场对短期征收高额关税的预期已经有所减弱。
过去一年,潜在关税一直是推动铜流向美国的重要因素。
对于贸易商而言,如果未来美国对进口精炼铜加征关税,提前运入美国的铜便可能获得价格优势。因此,即使美国实际工业消费没有同步大幅增长,提前备货的需求仍然能够吸收全球市场的部分供应。
如今,这笔提前囤货的经济账正在发生变化。
如果短期关税预期继续下降,贸易商为了规避未来关税而向美国增加库存的收益空间可能收窄。美国市场对新增铜货源的吸引力,也可能随之减弱。
不过,美国中期选举后的贸易政策仍存在不确定性。美国总统仍可能依据《贸易扩展法》第232条调整相关进口政策,市场目前对关税水平的判断,也不等于最终政策安排。
对全球铜市场而言,接下来的变化未必首先表现为美国库存大规模回流。
即使此前运入美国的铜继续留在当地,只要新增采购放缓,原本可能运往美国的部分货源就有机会转向亚洲和欧洲。国际铜贸易的边际流向发生调整,便可能逐步改变非美地区现货供应偏紧的局面。
过去一年,关税预期推动铜向美国集中,放大了不同地区之间的库存差异。未来,如果这一趋势减弱,国际铜市场此前由区域货源紧张形成的价格支撑,也可能随之松动。
2027年供应恢复,高铜价面临需求考验
除了全球铜贸易流向可能发生变化,2027年铜矿供应恢复也开始受到市场关注。
摩根大通11月10日发布的全球铜供应追踪报告预计,2027年全球铜矿产量将增加约143万吨,明显高于2026年的预计增量。其中,印尼Grasberg矿山及南美部分大型矿山的产量恢复,是推动供应增长的重要因素。
过去几年,部分大型矿山因生产事故、天气及运营问题减产,叠加新项目开发周期较长,使铜矿供应持续受到约束。随着受扰动矿山逐步复产,市场开始重新评估未来的供应增量。

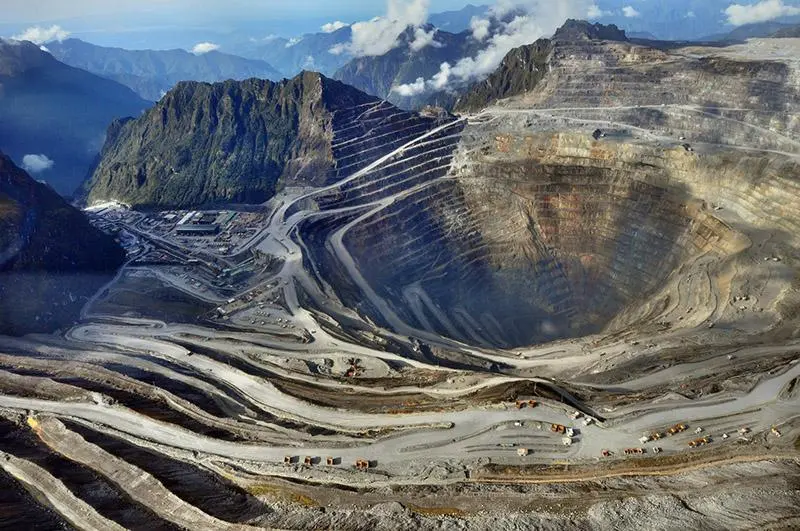
图:印尼Grasberg铜金矿露天矿区
来源:印尼能源和矿产资源部门
铜矿增产并不意味着精炼铜供应立即同步增加,但精炼铜供需格局也可能随之变化。
中信建投11月11日的铜行业深度报告预计,2027年全球精炼铜市场可能小幅过剩约15万吨,2029年则可能重新出现缺口。
如果美国新增囤铜需求同步减弱,全球铜市场面临的变化将不只是矿山增产,还包括此前被美国提前吸收的部分新增货源重新流向其他地区。非美市场的供应紧张可能因此逐渐缓解。
中国作为全球最大的精炼铜消费市场,将是重要的承接方。但国内需求并未全面扩张:电网、电子设备等领域保持增长,传统建筑需求仍然偏弱。
海外货源增加、铜价回落有望降低加工企业的采购成本,但能否带动实际消费增长,仍取决于终端订单和生产需求。
即使2027年全球精炼铜市场只是小幅过剩,铜价仍可能承压。尤其当投资者提前反映供应恢复预期,而实际需求增长尚未明显加快时,期货价格可能先于现货供需的实际变化作出调整。
不过,阶段性供应改善并不意味着铜的长期稀缺性消失。铜矿开发周期长、资本投入大,电网、数据中心和能源转型仍将提供长期需求支撑。
短期价格调整与长期资源价值并不矛盾,未来铜价能否获得新的支撑,仍取决于供应恢复后实际消费的增长速度。
中国能托住的,可能只是短期价格
中国市场对全球铜价的支撑,首先来自庞大的消费规模,以及当前部分现货货源仍然偏紧的现实。
当国内库存处于低位、进口铜溢价维持高位时,中国买家的采购需求能够吸引海外货源,也可能在国际铜价回落时提供一定支撑。尤其是在进口条件改善后,部分贸易商和加工企业可能增加采购,缓解国际市场的短期抛压。
但这种支撑存在边界。
一方面,中国现货偏紧并不等于整体消费强劲。部分加工企业仍在承受高价原料带来的资金压力,终端订单不足也限制了主动补库的空间。即使国际铜价下跌,企业也未必愿意持续扩大采购。
另一方面,国内外库存差异可能随着贸易流向调整而收窄。如果美国减少新增囤铜,更多货源流向亚洲,中国此前因供应紧张形成的高溢价也可能逐步回落。
这意味着,中国可以通过采购承接部分国际供应,却很难单独改变全球铜市场的供需趋势。
未来铜价能否重新获得持续支撑,关键不仅在于中国还有多少库存,更在于电网、电子设备、数据中心等领域的新增需求,能否抵消传统行业需求疲弱,并消化逐步恢复的海外供应。
对于市场而言,国内库存、进口溢价和下游成交需要放在一起观察。只有库存偏低而采购没有改善,价格支撑可能更多来自短期货源分布;如果进口增加后下游订单也同步增长,支撑才有望从现货紧张转向实际消费。
中国的低库存可以减缓伦铜下跌,却无法保证全球新增供应都能在当前高价下被消化。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
该文观点仅代表作者本人,企服科学平台仅提供信息存储空间服务。