文 | 创业最前线,作者 | 希波,编辑 | 王亚静
过会4个月后,浙江德硕科技股份有限公司(以下简称“德硕科技”)在北交所IPO提交注册。
德硕科技是一家主营电锤、电镐等手持式电动工具及相关配件的企业,下游主要是建筑施工、道路施工、室内装修等行业。
2024年,德硕科技以10%的全球市场份额,宣告了其在电锤、电镐领域的霸主地位,稳坐国内头把交椅。
而这,恰恰也是公司最大的风险之一,德硕科技近九成的收入依赖交流电锤、电镐产品,并且高度依赖ODM模式。
此外,公司关联采购价格公允性、李跃辉夫妻控股集中、研发费用率低于同行公司等问题同样引发关注。
1、李跃辉夫妻控股96%,家族色彩浓厚
德硕科技是一家位于浙江永康的企业,主要制造电锤、电镐等大功率电动工具,一般在装修、工地里用来打墙、凿混凝土,工人拆墙、打膨胀螺丝、修路建房,经常会用到这类机器。
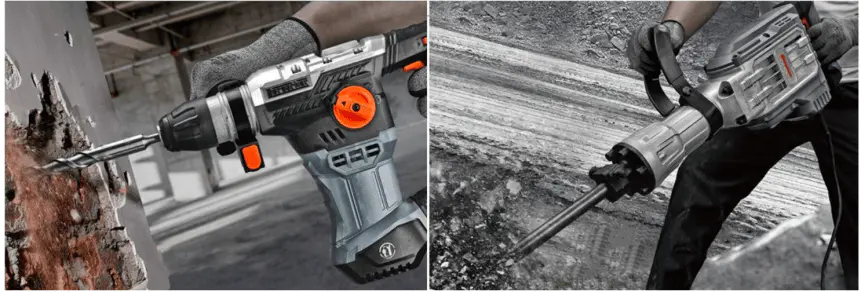
(图 / 德硕科技招股书)
凭借这些产品,德硕科技的业绩连年增长。
2023年至2025年(以下简称“报告期”),德硕科技实现营业收入8.03亿元、9.64亿元和10.68亿元,同比增长10.30%、20.08%和10.79%;归母净利润分别为6091.31万元、7240.38万元和8783.20万元,同比增长35.36%、18.86%和21.31%。
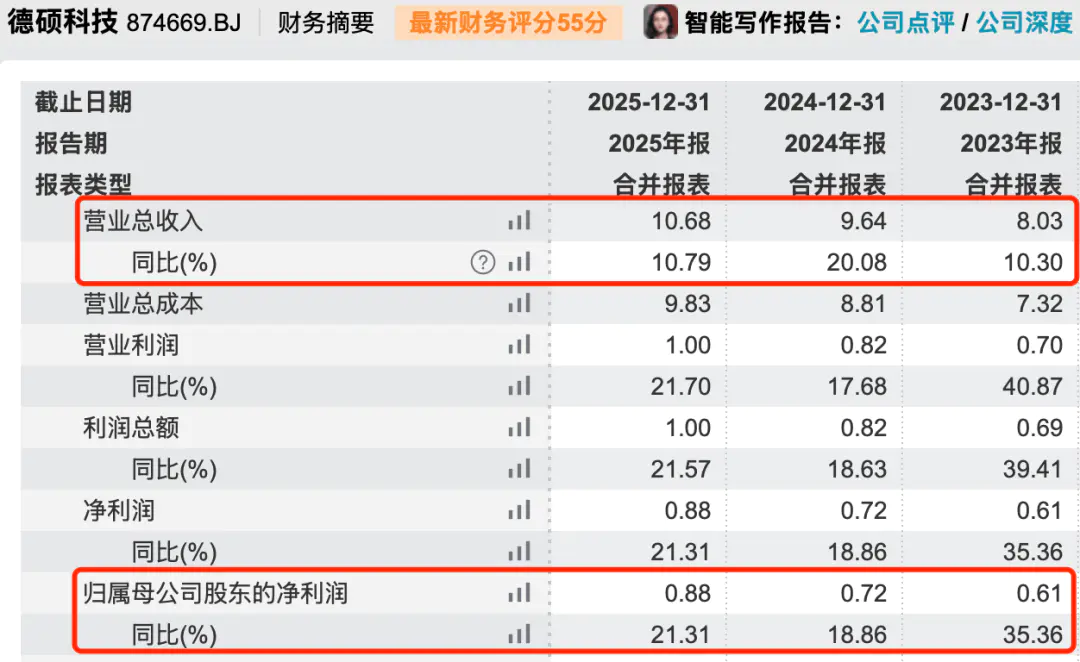
(图 / Wind(单位:亿元))
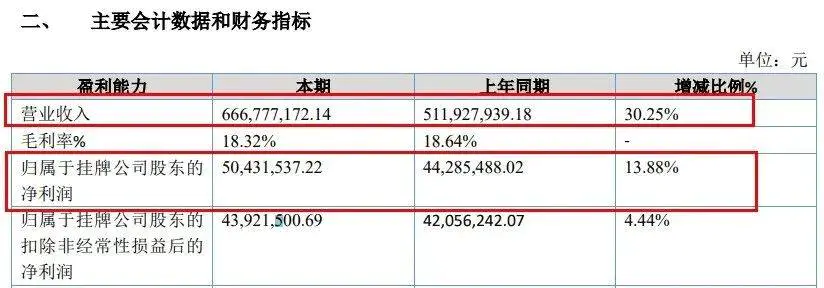
2026年上半年,公司营业收入6.67亿元,同比增长30.25%;归母净利润5043.15万元,同比增长13.88%。
(图 / 德硕科技2026年半年报)
业绩之外,德硕科技的经营充满了家族色彩。
公开资料显示,德硕科技的创始人是李跃辉。1994年,年仅19岁的李跃辉进入永康市奥特电机制造有限公司(以下简称“奥特电机”),成为一名车间主任;1999年7月,李跃辉离开奥特电机,并于当年8月与曹美芬之父曹存云共同出资创办德硕科技的前身永康市德世电器有限公司(以下简称“德硕有限”)。
2006年和2010年,随着曹美芬增资以及曹存云转让其持有的股份,德硕有限的全部股权掌握在李跃辉、曹美芬夫妻二人手中;2021年10月,公司整体变更为股份公司。
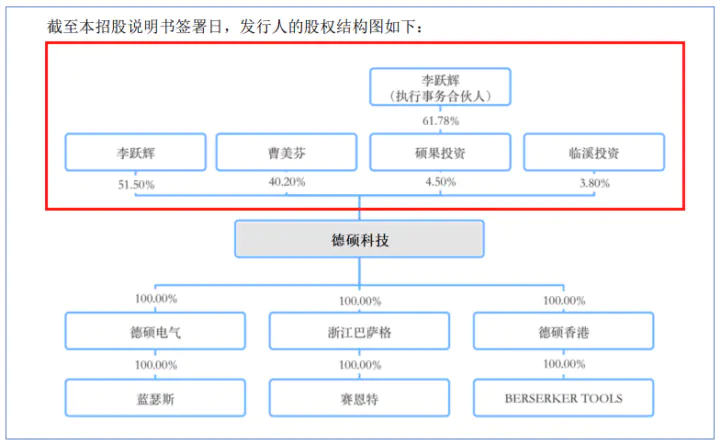
截至招股书签署之日,李跃辉和曹美芬夫妇合计控制德硕科技96.20%的股份,为公司控股股东、实际控制人。同时,李跃辉担任德硕科技的董事长、总经理,曹美芬担任董事、总经理助理。
(图 / 德硕科技招股书)
值得一提的是,德硕科技并未引入外部投资者,剩余3.8%的股份掌握在临溪投资手中。
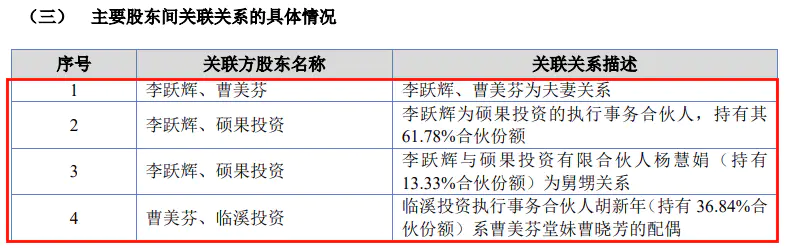
招股书披露,临溪投资的执行事务合伙人为胡新年(持有36.84%合伙份额),他是曹美芬堂妹曹晓芳的配偶,同时胡新年还担任德硕科技董事。
(图 / 德硕科技招股书)
高度集中的股权与高管任职安排,也让实控人的个人行为备受资本市场关注。
招股书披露,2022年4月25日,曹美芬因饮酒后驾驶机动车的违法行为,受到罚款2000元、暂扣驾驶证6个月的处罚。
除此之外,公司的人事动荡同样成为焦点。
招股书披露,2024年11月,独董彭友才因换届离任,由赵旭强接任。
在公司IPO申请获受理当月(2025年6月),赵旭强递交辞任申请,随后选举卢建波担任独立董事。
短期内独董连续发生更换,不仅引发监管对董事会治理稳定性、独董履职连续性的关注,还容易使市场对公司董事会运行及内控有效性产生疑虑。
2、李跃辉夫妇亲属进入供应链,公允性遭问询
根据前瞻产业研究院数据,2024年度,德硕科技电锤、电镐产品产量在全球份额为10%,位居全球电锤、电镐生产商第二名、国内生产商第一名。
虽然占据10%的全球市场份额,但是德硕科技的毛利率水平并不高。
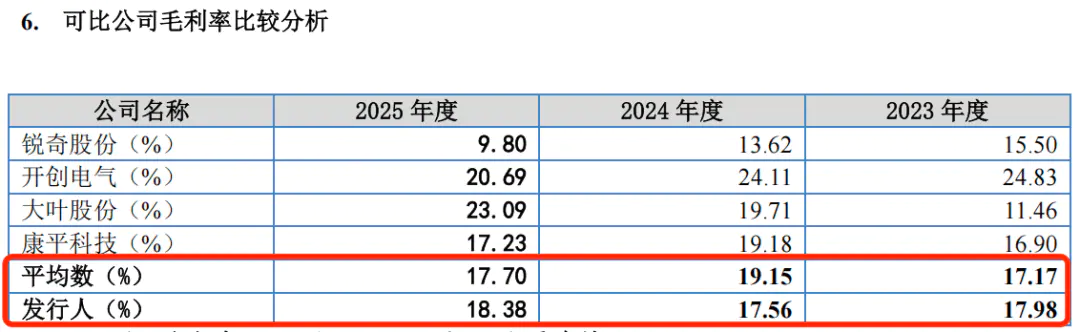
报告期内,德硕科技的毛利率为17.98%、17.56%和18.38%,同行可比公司毛利率平均值分别为17.17%、19.15%和17.70%。其中,2024年德硕科技的毛利率低于同行可比公司。
(图 / 德硕科技招股书)
值得注意的是,德硕科技的部分供应商和李跃辉、曹美芬夫妇“沾亲带故”。
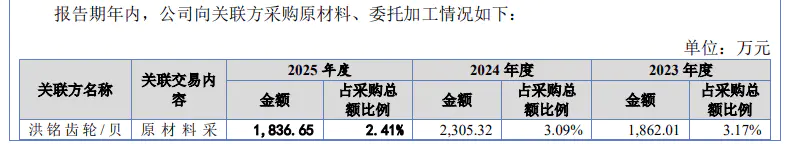
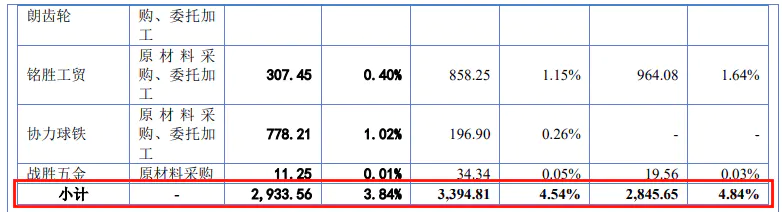
报告期内,德硕科技向关联方采购原材料和委托加工服务金额分别为2845.65万元、3394.81万元和2933.56万元,占采购总额的比例分别为4.84%、4.54%和3.84%。
(图 / 德硕科技招股书)
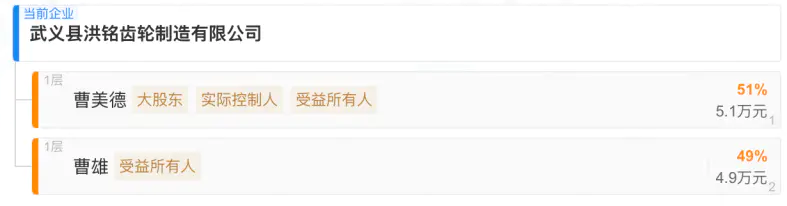
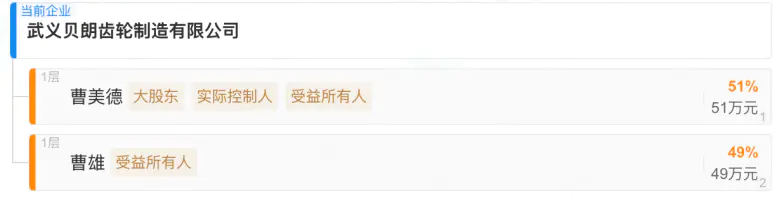
洪铭齿轮、贝朗齿轮两家企业股权结构一致,均由曹美芬堂弟曹美德持股51%,董事胡新年妻弟曹雄持股49%。
(图 / 企查查)
招股书显示,洪铭齿轮和贝朗齿轮为德硕科技2023年第五大供应商,贝朗齿轮为2024年第四大供应商。
不过,德硕科技向洪铭齿轮和贝朗齿轮采购的原材料,大部分定价范围低于第三方采购单价,价差最高在2024年达到11.56%。
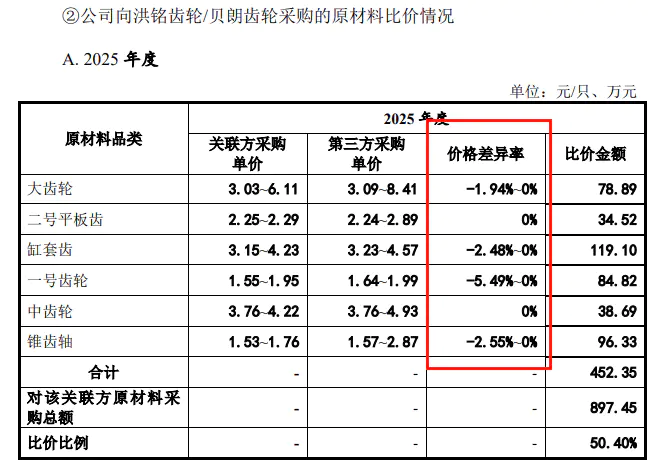
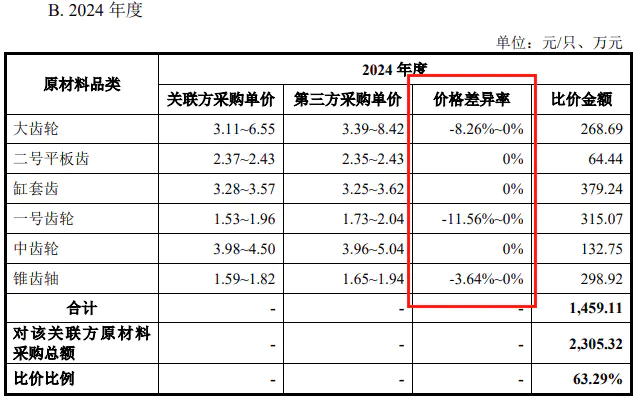
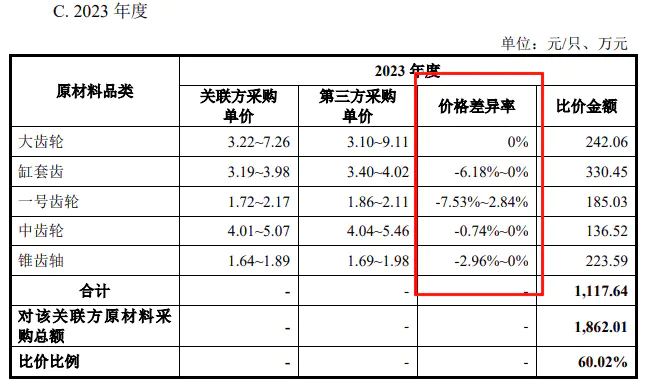
(图 / 德硕科技问询函回复)
除此之外,公司供应商铭胜工贸是实控人曹美芬兄长曹树胤实际控制的公司,曹树胤配偶之弟徐良江现持有100%股权。
而德硕科技向铭胜工贸采购的原材料、委托加工服务的定价,也多数低于第三方采购单价。2025年,向铭胜工贸、第三方采购原材料的单价差异率最高达到9.45%。
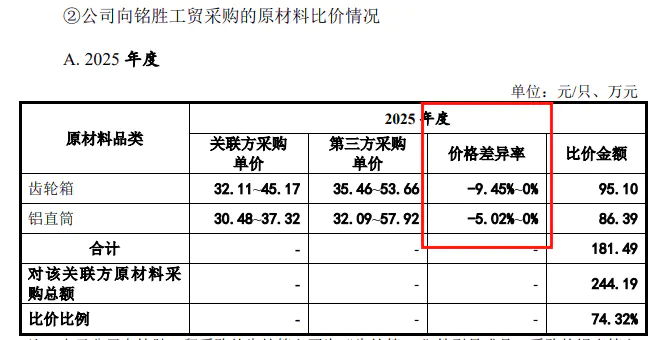
(图 / 德硕科技问询函回复)
因此,北交所要求德硕科技说明关联采购定价公允性,主要供应商的关联采购规模与关联方经营能力是否匹配,是否存在关联方、实际控制人亲属关联企业为其代垫成本费用的情况。
德硕科技回应,双方交易价格具备公允性,与关联采购方之间不存在利益输送。
尽管德硕科技坚称关联交易公允,但过多的关联交易本身就是一种危险信号。对于一家冲刺IPO的公司而言,如何证明业务独立、利益输送风险可控,都是外界关注的焦点。

3、依赖ODM贴牌代工,研发费用率不敌同行
电锤主要用于混凝土、砖墙、石材上钻孔,可满足家装吊顶、空调安装、水电管线布设、工地预埋件打孔等需求;电镐侧重凿削破拆,多用于敲拆旧墙体、铲除瓷砖、破碎混凝土地面、路面修整等作业。
德硕科技生产的产品应用于室内家装翻新、建筑施工、市政道路、机电安装等场景,是装修与基建工程中十分常用的手持式电动工具。
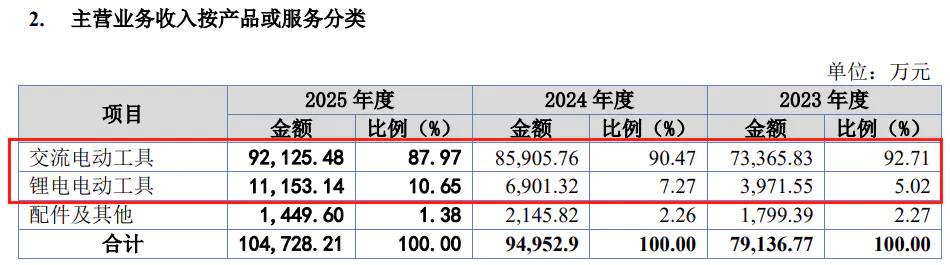
报告期内,德硕科技交流电动工具的收入分别为7.34亿元、8.59亿元和9.21亿元,占主营业务收入的比例分别为92.71%、90.47%和87.97%。
(图 / 德硕科技招股书)
当前,电动工具行业正迎来无绳化、锂电化技术变革,锂电产品持续向各类中低强度应用场景渗透。
德硕科技虽称已布局相关业务,但锂电电动工具收入占比较低。报告期内,锂电电动工具的收入占比分别为5.02%、7.27%和10.65%。
不仅如此,德硕科技的业务高度依赖ODM贴牌代工。
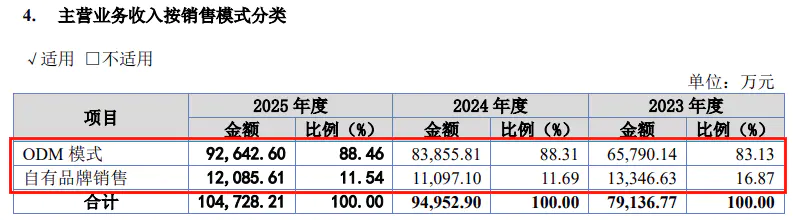
报告期内,公司ODM模式销售金额6.58亿元、8.39亿元和9.26亿元,占主营业务收入的比例分别为83.13%、88.31%和88.46%,8成以上的收入都依赖代工生产。
(图 / 德硕科技招股书)
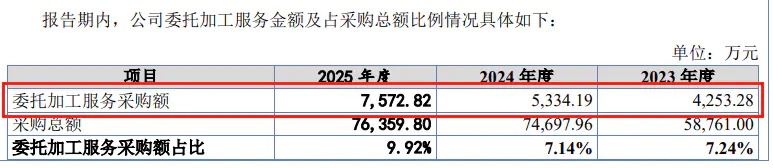
报告期内,公司委托加工服务采购金额分别为4253.28万元、5334.19万元和7572.82万元,占采购总额比例7.24%、7.14%和9.92%,逐年增长。
(图 / 德硕科技招股书)
其实,公司拥有“德硕”“巴萨格”“竞速”等自有品牌,报告期内的销售金额分别为1.33亿元、1.11亿元和1.21亿元,占主营业务收入的比例仅为16.87%、11.69%和11.54%,收入占比持续萎缩。
值得一提的是,报告期内,德硕科技ODM模式毛利率分别为16.60%、16.36%和17.22%;自有品牌毛利率18.94%、18.48%和18.08%。
可以看出,德硕科技自有品牌的毛利率高于ODM代工业务,但高毛利业务却没能实现规模快速增长,品牌优势未能转化成实际营收。
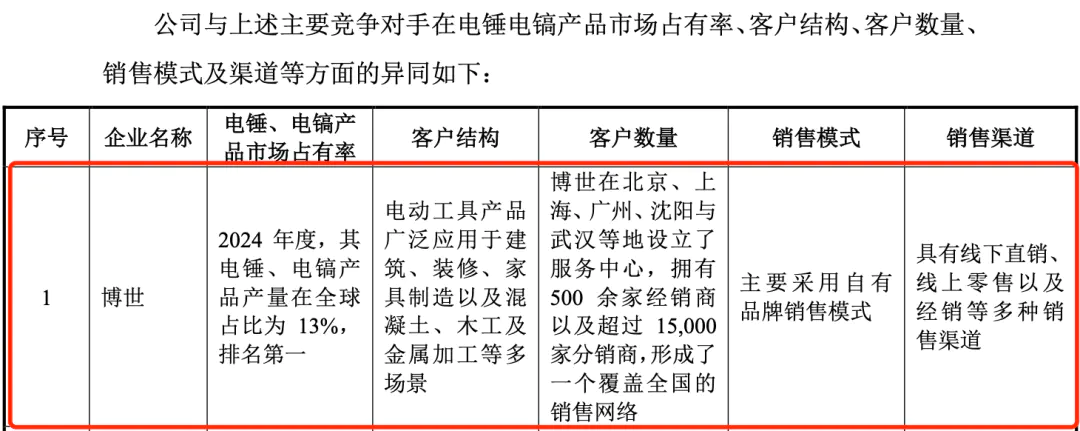
而和2024年产量全球市占率13%的行业龙头博世相比,博世采用自有品牌模式,拥有庞大经销商、分销商体系,线上线下渠道完备,电锤电镐产量全球第一。
相比之下,德硕科技则高度依赖ODM代工业务,品牌力较弱,产品溢价和市场话语权都不及博世。
(图 / 德硕科技问询函回复)
从行业角度来看,电动工具行业加速向锂电化、智能化、无绳化迭代,公司业务转型也迫在眉睫。
德硕科技在招股书中坦言,若未来如锂电供能技术进一步成熟,或市场中出现其他供能效率更高的直流供能手段,工业级、专业级等应用场景下的交流电动工具的竞争优势将有所减弱。
在锂电电动工具快速发展的背景下,德硕科技的研发费用率却远低于同行公司。
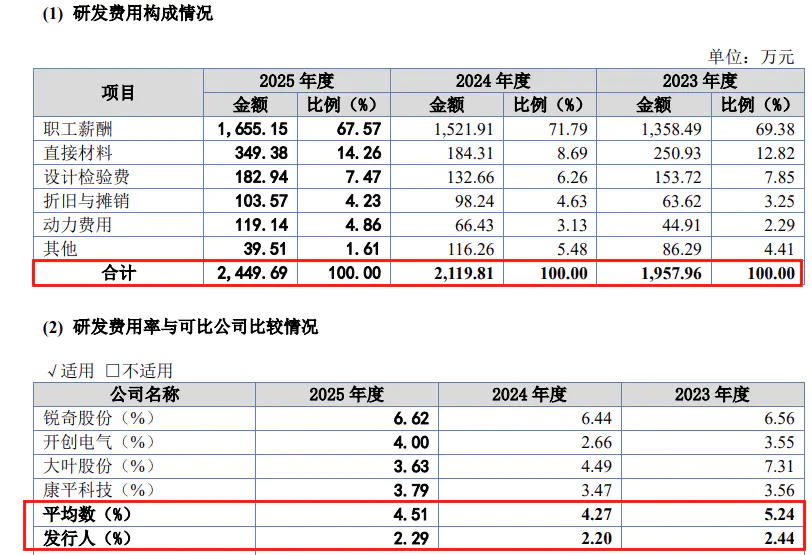
报告期内,公司研发费用分别为1957.96万元、2119.81万元和2449.69万元,研发费用率2.44%、2.20%和2.29%,低于同行可比公司均值的5.24%、4.27%和4.51%。
德硕科技在问询函回复中表示,研发费用率低于同行可比公司均值是由于研发模具费用剔除和研发人员薪酬差异影响所致。
(图 / 德硕科技问询函回复)
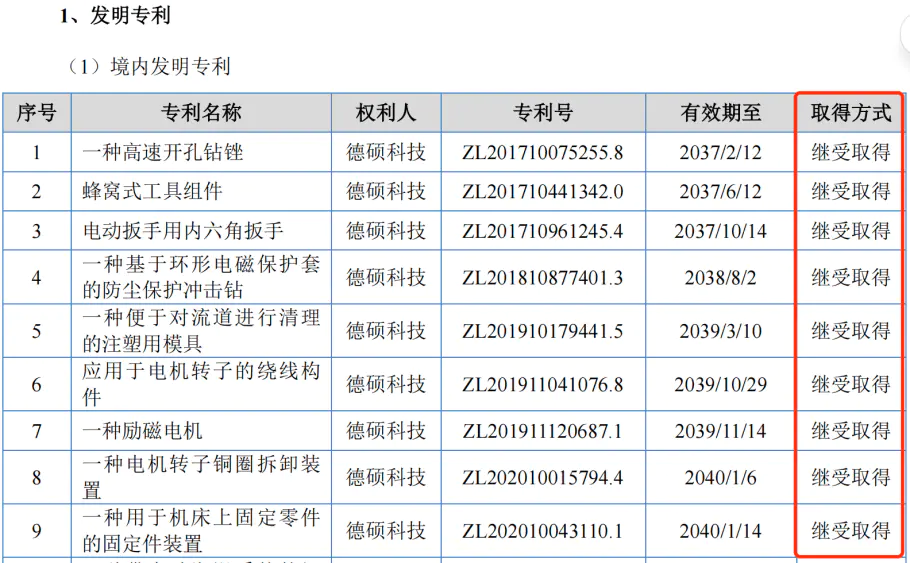
从研发成果来看,截至招股书签署日,公司拥有297项专利,其中发明专利36项、实用新型专利116项、外观设计专利145项、8项软件著作权。
其中,在创新“含金量”更高的36项发明专利中,9项是继受取得。
(图 / 德硕科技招股书)
如今,德硕科技已经走到北交所提交注册的关键节点。未来,德硕科技能否破解家族企业治理格局,抓住锂电工具发展机遇,把代工产能优势转化为自有品牌与技术实力,还需要时间与市场的进一步验证。
*注:文中题图来自德硕科技官网。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
该文观点仅代表作者本人,企服科学平台仅提供信息存储空间服务。