文 | 万联万象
9月28日,全球贵金属市场经历了一场剧烈抛售。COMEX黄金主力合约收报4148.5美元/盎司,单日下跌4.00%;COMEX白银主力合约收报61.03美元/盎司,单日下跌5.82%,金银比攀升至68.0附近。
一个反直觉的现象浮出水面:世界白银协会预计2026年全球白银供需缺口达4630万盎司,连续第六年短缺,但白银在利率风暴中跌得比黄金更狠。澳新银行在9月18日重申其自2月以来对金银比回升至70倍的预测,明确预计白银将跑输黄金。
短缺本应支撑价格,为何反而成了“脆弱性”的背景板?
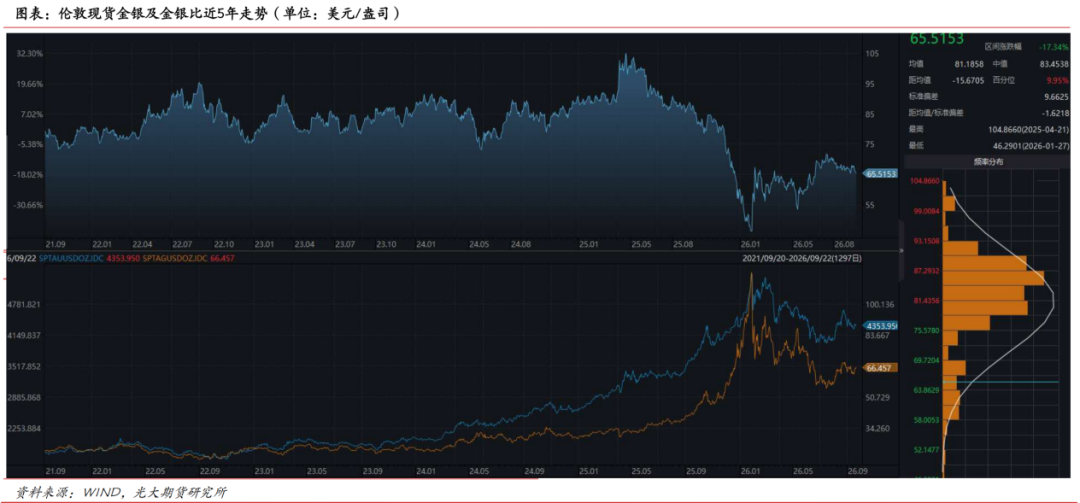
注:以上数据截止日期为2026年9月22日
利率冲击下,黄金的锚比白银硬
9月16日,美联储以12票全票通过加息25个基点至3.75%-4.00%,为2023年7月以来首次加息。沃什明确表示“很难把金融条件描述为restrictive”,并拒绝提供前瞻指引。点阵图显示18位决策者中16位预计年内至少再加息25个基点,年底利率中值从3.8%升至4.1%。据CME数据,截至9月28日收盘,10月加息25个基点概率约64.8%。
加息落地后,经济数据进一步强化利率上行预期。9月25日,美国密歇根大学9月消费者信心指数终值48.1,低于8月的51.7,未来一年通胀预期从4.0%升至4.6%。美国9月标普全球制造业PMI初值升至57.0,服务业PMI初值升至58.7。受此推动,美元指数升破101,9月24日盘中触及101.23,刷新八周高位;10年期美债收益率升至5.207%,实际利率与持有机会成本同步抬升。
同样的利率冲击,对黄金和白银的压制效果截然不同。9月28日,COMEX黄金主力合约下跌4.00%,COMEX白银主力合约下跌5.82%,白银超额跌幅达1.82个百分点。白银市场规模小、杠杆高,当实际利率飙升触发全球去杠杆时,白银多头平仓压力远大于黄金。
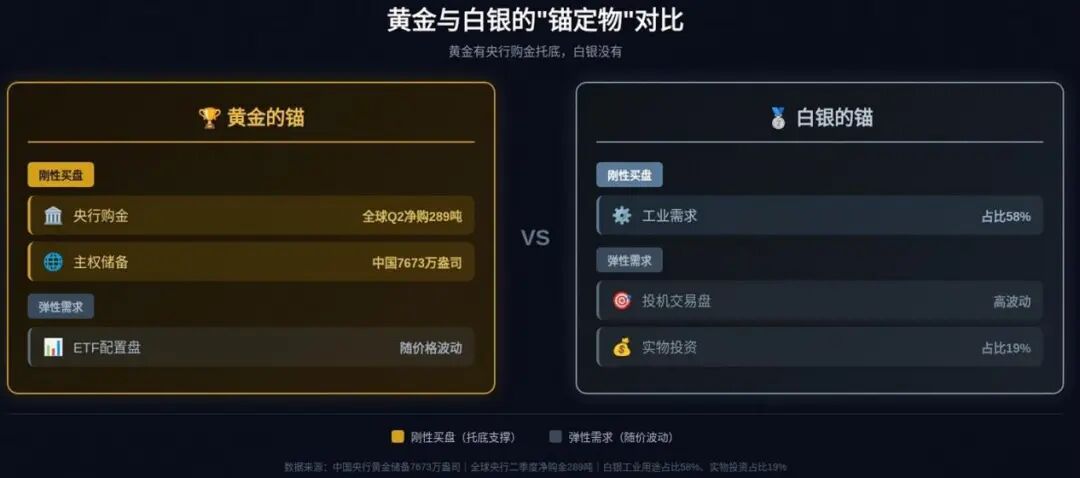
更关键的是,两者“锚定物”存在本质差异。黄金有央行购金等刚性买盘支撑。中国央行8月末黄金储备7673万盎司,连续第22个月增持。2026年第二季度全球央行净购金289吨,同比增长62%。而白银缺乏类似买盘,2025年终端消费中工业用途占比58%,实物投资仅占19%。当交易盘离场时,占比近六成的工业需求无法提供价格托底。
短缺是供给侧逻辑,脆弱性是需求端与利率端的逻辑。短期利率冲击压倒长期供给缺口,这是“短缺失效”的第一层含义。
光伏减量是确定的,AI增量是远期的
世界白银协会的年度展望报告预计,2026年全球白银供应缺口扩大15%至4630万金衡盎司,连续第六年短缺。但细看供需结构,供给端刚性收缩的同时,需求端出现了结构性减量。
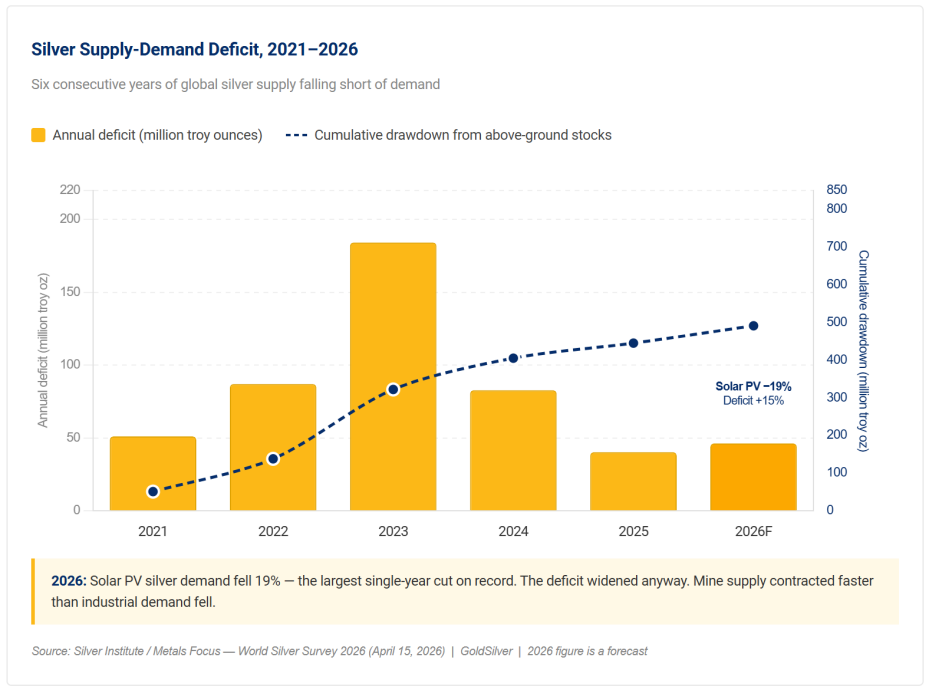
报告指出,受节约措施及光伏领域替代白银等因素影响,2026年工业用银加工量预计下降2%,降至四年低点6.5亿盎司。其中,2026年全球光伏用银量预计降至1.51亿盎司,降幅达19%,为多年来的首次下降。银价持续走高迫使制造商在光伏面板中减少白银用量或寻找替代材料。
光伏“去银化”的技术进展已从概念验证进入量产阶段。通威股份在6月第二届N型电池降银技术论坛上披露,当前光伏行业白银消耗量已占全球工业用银总量的约30%。通威已实现银包铜浆料的量产应用,正面银含量降至25%、背面降至10%,当前银单耗已降至3.7mg/W,并规划到2026年底进一步压降至2.0至2.5mg/W。在更激进的路径上,通威铜电镀技术已实现HJT组件802.43瓦的世界纪录功率。
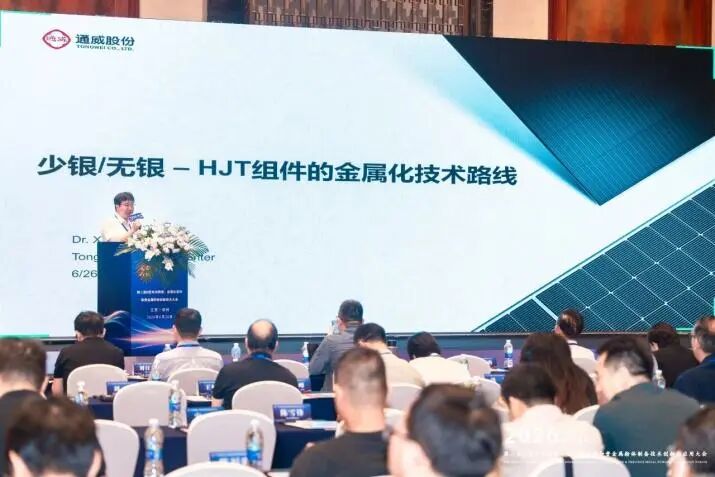
图:通威股份光伏技术中心研发工程师吴雪枫博士作主题演讲 来源:通威股份官网
与此同时,AI算力产业正在打开白银的全新需求曲线。根据《2026年世界白银调查》,数据中心的用银量预计将超过电气电子领域需求的10%,以2026年预测基数4.229亿盎司计算,超过4230万盎司。需要说明的是,该阈值预计将在2027年被突破,因此4230万盎司是远期规模估算,而非2026年的实际数字。
但AI增量目前尚不足以对冲光伏减量。光伏用银下降19%至1.51亿盎司,按此前约1.86亿盎司的基数计算,减量约3500万盎司;AI数据中心用银在2027年达到4230万盎司的规模,两者在时间节奏和增长曲线上并不同步。光伏减量是确定性的结构性趋势,AI增量则需要更长时间来兑现,且4230万盎司是年度消费水平而非同比增量,无法简单与光伏减量直接相抵。
电动车渗透率提升和充电基础设施扩张也在支撑工业用银,尤其在中国市场。世界白银协会与牛津经济研究院联合报告指出,电动汽车平均耗银量比内燃机汽车高出67%至79%,每辆电动汽车用银量约为25至50克。据经济日报2025年12月报道,2025年全球电动汽车用银量达2566吨,年增速12%。但据公开数据推算,电动车用银的年度增量目前仅为光伏减量的三分之一左右,同样不足以改变工业需求总量下行的方向。
短缺的“数字”没有变,但短缺的“结构”变了。瑞银策略师Wayne Gordon和Dominic Schnider在5月中旬发布的报告中指出,2026年白银供需格局将发生根本性转变,“供应故事”正在褪色。瑞银将2026年白银供应缺口预期从此前的3亿盎司大幅下调至6,000万至7,000万盎司,缺口规模缩水超七成,直接削弱了白银跨周期上涨的核心动力。
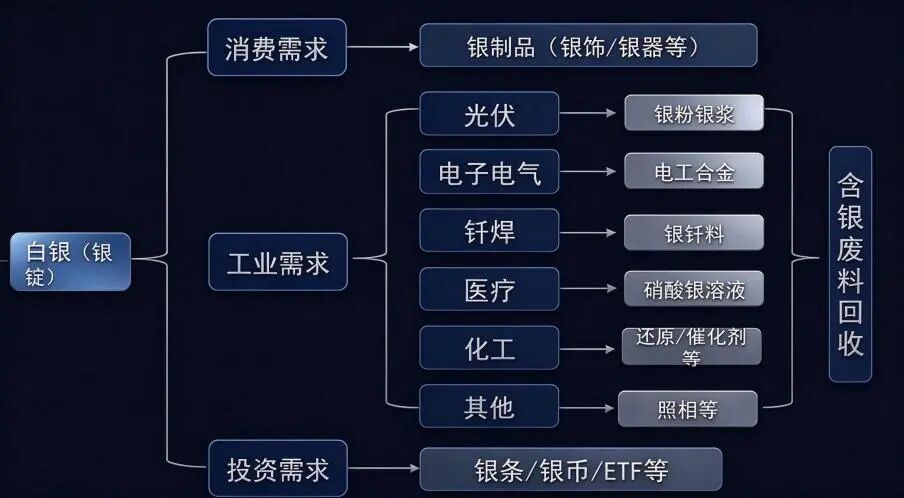
图:白银产业链需求结构图
央行买黄金,不买白银
黄金的资金面存在一个明确的“对手盘”格局。9月以来,尽管金价总体下跌,黄金类ETF却呈现持续净流入态势。数据显示,截至9月22日,14只黄金类ETF合计规模达2842.68亿元,9月以来净流入超百亿元,今年以来商品型黄金ETF份额累计增加超57亿份,资金净流入超过550亿元。
但短期交易盘的松动也是真实存在的。9月22日14只黄金ETF总份额刚创下315.73亿份的历史新高,9月24日便降至314.49亿份,9月23日至24日转向净卖出。拉长周期看,7月申赎净流入50.65亿元,8月净流入103.77亿元,9月截至24日净流入106.41亿元,配置盘的韧性远强于交易盘的短期波动。
白银的资金结构则截然不同。据新华财经数据,全球最大白银ETF——iShares Silver Trust持仓数据显示,截至9月25日,持仓量为15378.69吨,较前一日增加16.86吨;但截至9月28日,持仓量降至15364.64吨,较前一日减少14.05吨。更早的9月15日,该ETF单日减少25.29吨至15266.31吨。白银ETF的持仓呈现出明显的“涨时加仓、跌时减仓”特征,缺乏逆势买入的配置力量。

这一差异的根本原因在于央行购金与白银买盘的机制完全不同。高盛在报告中明确指出,自2022年以来,伴随央行购金激增,黄金即便在私人投资缺席的情况下也能被推高;反观白银,由于缺乏央行的结构性买盘支撑,其价格走势滞后。
世界黄金协会二季度报告显示,全球央行净增持黄金储备289吨,购金量同比增长62%,央行购金具备周期长、规模稳、不受短期市场波动影响的特点。
黄金有央行购金、主权储备配置和ETF配置盘构成的“刚性买盘”,白银只有投机交易盘和工业用户的被动采购。当实际利率飙升触发全球去杠杆时,黄金的配置盘在“越跌越买”中形成对冲,而白银的多头平仓压力远大于黄金,金银比随之走阔。
金银比走阔的背后:利润向上游集中,中下游缺乏缓冲
前三层解释了白银为何脆弱,这里需要回答另一个问题:金银比走阔对不同产业链环节意味着什么。
上游矿企的成本分化最为直观。
据各公司AISC(全部维持成本)指引,Hecla Mining公司综合AISC预计为15.00至16.25美元/盎司。其中Greens Creek矿得益于锌铅金的副产品抵扣,AISC仅为0.00至0.50美元/盎司。
但Pan American Silver的La Colorada矿2026年AISC预计在33.25至35.75美元/盎司,远高于2025年的24.85美元。
国内方面,盛达资源矿山银成本约1.3元/克,银泰黄金2026年一季度矿产银合并摊销后单位成本为3.93元/克,兴业银锡银成本约3.3元/克,整体处于全球成本曲线左侧。对于高成本矿企而言,银价从年初高点回落正在将利润率压缩至危险区间。
中游冶炼环节的压力更为结构性。
冶炼企业以赚取加工费为主,外购原料冶炼毛利率远低于自产矿冶炼。据恒邦股份半年报,公司上半年营收621.78亿元,整体毛利率仅2.60%,其中黄金业务毛利率0.74%。
豫光金铅上半年营收342.73亿元,同比增长52.73%,但归母净利润仅5.45亿元,毛利率6.24%,营收增速是利润增速的4.2倍。作为国内铅锭和白银生产龙头,公司正处于“价格高位、加工费低位”的夹缝中。
下游消费端的承压则来自价格本身。
世界黄金协会数据显示,二季度全球金饰需求同比下降17%至278吨,其中中国金饰需求同比下降28%,为2005年以来最疲软的二季度表现。
据老凤祥半年报,公司上半年营收199.87亿元,同比下降40.08%,归母净利润7.16亿元,同比下滑41.34%,上半年累计净关店439家。周大生上半年营收36.41亿元,同比下降20.79%,归母净利润4.50亿元,同比下降24.24%,终端门店净减少473家。
银饰消费因价格敏感度更高,恢复更为缓慢。
70关口不是终点,而是三重压力的交汇
金银比向70回归并非只有一条路径。澳新银行、华闻期货、招商期货等机构给出了不同推演,但共同指向是:无论路径如何,白银面临的下行压力都是结构性的。从温和回归到滞胀启动再到流动性危机,对应的是宏观压力从可控到失控的升级路径。
最温和的路径来自澳新银行。
该行在9月18日重申其自2月以来的判断,明确预计白银将跑输黄金,金银比回升至70倍,核心依据是2026年白银供应缺口可能缩小。招商期货在6月底的中期策略中也预计金银比将反弹至70-100区间,下半年白银均价预计在40-60美元/盎司。这种情景下,宏观压力存在但未失控,白银的工业需求底部仍有支撑。
如果通胀黏性比澳新银行预期的更强,压力就会从温和回归升级为滞胀启动。
华闻期货投研总监陆仲毅指出,贵金属降波修复行情或持续半年左右,金银比有概率突破70,建议多看少做。一旦金银比快速拉升并站稳70以上,意味着市场对“经济增速放缓压制工业需求+通胀黏性阻止央行转鸽”的双重定价已经形成共识。届时白银将同时承受金融属性和工业属性的双重压制,金银比的上行就不再是短期波动,而是滞胀交易的全面启动。
最极端的情景是流动性危机式的白银抛售。
金银比突破100并非没有先例。1930年代银本位崩塌后,金银比从38倍逐步升至100倍;1991年海湾战争与苏联解体叠加,金银比触及100附近;2020年新冠疫情引发美元荒,金银比飙升至121.9,刷新有数据以来的最高纪录;2025年4月全球贸易摩擦期,金银比再度攀升至105.26。五次破百的共同特征是:黄金的货币属性被极致定价,而白银的工业属性被系统性折价。
这意味着极端情景下金银比的上行空间远超当前市场预期。若沃什的鹰派路径引发更广泛的信用收缩,白银可能再次遭遇非理性抛售。DiRienzo特别提示,白银市场体量偏小,机构资金进出容易引发行情剧烈震荡,“牛市行情中出现20%至40%幅度回调属于正常现象”。
四季度有两个关键验证节点。
9月30日PCE数据是否确认通胀回落趋势,以及10月27至28日议息会议是否落地第二次加息。华泰证券认为,财政脉冲下降、油价对居民消费侵蚀加大以及金融条件收紧,美联储10月加息的必要性下降,预计12月再次加息为基准情形。但若9月30日PCE数据超预期,10月加息概率可能重新升温。
金银比从66向70回归,定价的不是“黄金有多强”,而是“白银有多脆弱”。在鹰派利率冲击下,白银的工业属性正在被系统性下修,而黄金凭借央行购金和信用对冲的刚性买盘展现出显著的定价韧性。
70关口本身不是终点,而是检验“滞胀交易”是否成为市场主线的重要观测坐标。
短缺叙事要重新主导定价,至少需要看到两个条件中的一个:光伏减量与AI增量的净效应出现拐点,或者央行购金的“对手盘”逻辑在白银市场形成类似的刚性支撑。第一个是慢变量,AI增量的兑现需要2至3年;第二个在可预见的未来难以实现。
在那之前,金银比的方向性压力或许不会缓解。70关口可能只是这轮重定价的中继站,而非终点。
信息来源说明:
- 研报来源:
华泰期货《FOMC会后贵金属展望:利率的拆解》,师橙,2026年9月17日;
光大期货《贵金属2026年四季度报告》,展大鹏,2026年9月28日;
华西证券《基本金属行业周报》,晏溶、陈宇文,2026年9月27日;
澳新银行贵金属及金银比预测,2026年2月13日首发、9月18日重申;
瑞银白银供需格局报告,2026年5月15日;
招商期货中期策略,2026年6月26日;
华闻期货陆仲毅观点,2026年2月6日;
高盛全球央行购金报告,2026年5月。
- 行业数据与咨询机构:
世界白银协会《World Silver Survey 2026》,2026年4月;
世界白银协会、牛津经济研究院《白银:下一代金属》,2025年12月;
世界黄金协会《全球黄金需求趋势报告》,2026年二季度;
美国商品期货交易委员会(CFTC)持仓报告,2026年9月;
芝加哥商品交易所(CME)美联储观察工具,2026年9月28日;
密歇根大学消费者信心指数,2026年9月25日;
通威股份第二届N型电池降银技术论坛披露,2026年6月;
兴业证券光伏少银化研报,2026年6月;
各公司半年报:Hecla Mining、Pan American Silver、恒邦股份、豫光金铅、老凤祥、周大生;
盛达资源、兴业银锡成本数据据机构测算及公开资料整理。
- 政府及国际组织公开信息:
美联储FOMC声明、SEP及点阵图,2026年9月16日;
美国经济分析局(BEA)PCE发布安排及方法学修订说明,2026年9月30日;
中国海关总署、国家统计局黄金储备及消费数据,2026年8月。
- 新闻报道:
经济日报《多因素推动白银价格创新高》,2025年12月4日;
南方财经网、21世纪经济报道、新华财经、经济观察网、财联社、上海证券报、澎湃新闻,2026年9月。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
该文观点仅代表作者本人,企服科学平台仅提供信息存储空间服务。